
주민세 사업소분 납부 대상과 세액 계산, 신고기한 정리
 김준모 세무사
주민세 사업소분은 모든 사업주에게 똑같이 부과되는 세금이 아닙니다. 개인사업자와 법인의 납부 기준이 다르고, 사업장 연면적에 따라 세액이 추가될 수 있습니다. 납부서가 왔다면 금액뿐 아니라 사업장 면적도 실제 현황과 맞는지 확인해야 합니다.
주민세 사업소분이란
주민세 사업소분은 사업주가 지역사회의 공공서비스 비용 일부를 부담하는 지방세입니다. 매년 7월 1일을 과세기준일로 하며, 관할 지방자치단체에 사업장을 둔 사업주에게 부과됩니다.
고지서를 받지 못했다고 해서 곧바로 납부 대상이 아니라고 볼 수는 없습니다. 먼저 아래 기준에 해당하는지 살펴봐야 합니다.
개인사업자와 법인의 납부 대상
구분 | 납부 대상 | 제외·판단 기준 |
|---|---|---|
개인사업자 | 직전 연도 부가가치세 과세표준액이 8천만 원 이상인 사업주 | 면세사업자는 총수입금액으로 판단 |
법인사업자 | 매출 규모와 관계없이 사업자등록을 한 모든 법인 | 1년 이상 계속 휴업 중인 사업소는 제외 |
개인사업자는 직전 연도 실적을 기준으로 판단합니다. 법인은 부가가치세 매출 규모와 관계없이 과세 대상이지만, 1년 이상 계속 휴업 중인 사업소는 제외됩니다.
주민세 사업소분 세액 계산
최종 산출 세액은 기본세액에 연면적 세액을 더해 계산합니다. 지방교육세도 함께 부과됩니다.
개인사업자와 법인의 기본세액
개인사업자의 기본세액은 5만 원입니다. 법인은 자본금 규모에 따라 기본세액이 달라집니다.
구분 | 자본금 기준 | 기본세액 |
|---|---|---|
개인사업자 | 해당 없음 | 5만 원 |
법인 | 30억 원 이하 | 5만 원 |
법인 | 30억 원 초과~50억 원 이하 | 10만 원 |
법인 | 50억 원 초과 | 20만 원 |
그 밖의 법인 | 해당 없음 | 5만 원 |
사업장 연면적에 따른 세액
사업장 연면적 | 연면적 세액 |
|---|---|
330㎡(약 100평) 이하 | 면제 |
330㎡ 초과 | 전체 면적에 1㎡당 250원 |
330㎡ 초과 오염물질 배출 사업장 | 전체 면적에 1㎡당 500원 |
연면적이 330㎡를 넘으면 초과한 면적에만 세율을 적용하는 것이 아닙니다. 전체 면적에 1㎡당 250원을 적용합니다. 오염물질 배출 사업장은 1㎡당 500원입니다.
산출된 주민세 기본세액의 10~25%에 해당하는 지방교육세도 함께 부과됩니다. 적용 비율은 지방자치단체마다 다릅니다.
신고·납부기한과 납부서 확인 방법
주민세 사업소분의 신고·납부 기간은 매년 8월 1일부터 8월 31일까지입니다.
보통 납부서가 자택이나 사업장으로 발송됩니다. 납부서에 적힌 세액을 기한 안에 납부하면 지방세법에 따라 별도로 신고한 것으로 봅니다.
다만 납부서에서 사업장 면적이 빠졌거나 실제와 다르게 적혀 있다면 위택스에서 직접 수정해 신고·납부해야 합니다. 그대로 두면 무신고 또는 과소신고 가산세, 납부지연가산세 등의 불이익이 생길 수 있습니다.
공용면적도 과세 대상 면적에 포함됩니다
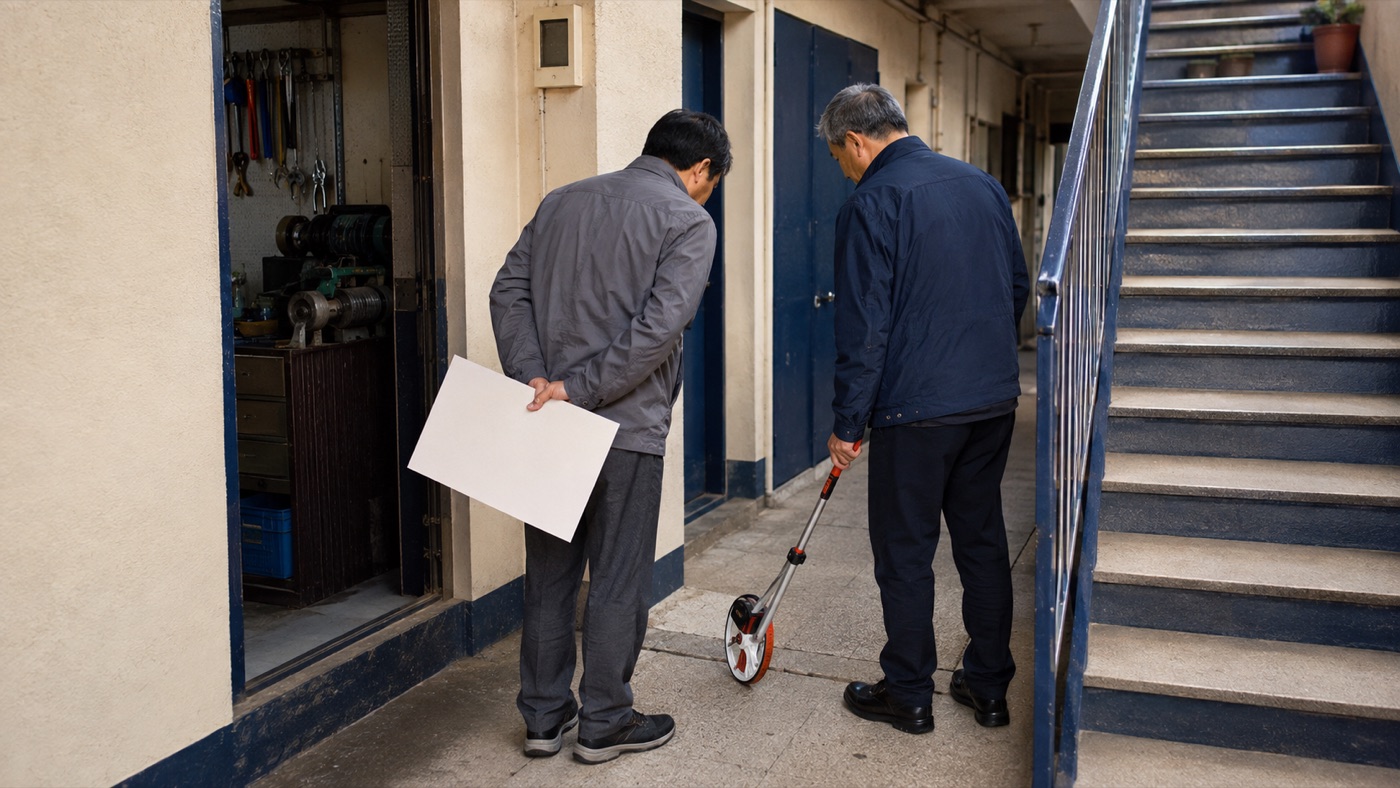
과세 대상 사업소 면적에는 실제 사용하는 전용면적뿐 아니라 계단, 복도, 엘리베이터 같은 공용면적의 안분 면적도 포함됩니다. 임대차계약서에 전용면적만 기재되어 있어도 공용면적을 나누어 계산한 뒤 합산해야 합니다.
공용면적 안분 면적은 다음 식으로 계산합니다.
> 건축물 총 공용면적 × (해당 사업소 전용면적 ÷ 건축물 총 전용면적)
납부서의 면적과 금액이 실제 사업장 현황에 맞는지 확인해야 누락이나 과소 납부를 막을 수 있습니다.
자주 묻는 질문
납부서를 받지 못하면 주민세 사업소분 대상이 아닌가요?
고지서를 받지 못했다는 이유만으로 대상이 아니라고 판단할 수는 없습니다. 개인사업자는 직전 연도 부가가치세 과세표준액 또는 총수입금액을, 법인은 사업자등록 여부와 계속 휴업 여부를 확인해야 합니다.
사업장 면적이 330㎡를 조금 넘으면 초과분에만 세액이 붙나요?
아닙니다. 330㎡를 초과하면 초과분이 아니라 전체 면적에 1㎡당 250원이 적용됩니다. 오염물질 배출 사업장은 1㎡당 500원입니다.
납부서의 사업장 면적이 실제와 다르면 어떻게 해야 하나요?
위택스에서 실제 면적으로 수정한 뒤 신고·납부해야 합니다. 전용면적뿐 아니라 공용면적의 안분 면적도 포함해 확인하시기 바랍니다.
주민세 사업소분은 언제까지 신고하고 납부하나요?
매년 8월 1일부터 8월 31일까지 신고·납부합니다.
근거와 적용 기준
주민세 사업소분은 매년 7월 1일의 사업소 현황을 기준으로 판단합니다. 적용 세율과 감면은 사업소 소재지 조례도 함께 확인하세요.
함께 확인할 업무와 글
세무기장·신고대리 업무와 상담 준비자료에서 업무 범위와 준비할 자료를 확인하실 수 있습니다.
관련 글: 사업용 계좌 신고 의무 대상과 미이행 시 가산세
주민세 사업소분 상담 안내
납부서의 사업장 면적이나 세액이 실제 현황과 맞는지 판단하기 어렵다면 김준모세무회계사무소에 문의해 주세요. 상담 전화는 0507-1353-4744입니다.
